Inventarierea ajută firma să compare ceea ce există în fapt cu ceea ce apare în evidențe. Legea contabilității prevede inventarierea generală a elementelor de natura activelor, datoriilor și capitalurilor proprii cel puțin o dată în cursul exercițiului financiar, iar normele aprobate prin Ordinul nr. 2.861/2009 descriu organizarea și efectuarea acesteia.
Ce intră în verificare
În funcție de activitatea firmei, verificarea poate include stocuri, echipamente, numerar, solduri bancare, creanțe și datorii. Pentru bunuri se urmăresc existența, cantitatea și starea; pentru soldurile confirmate prin documente se verifică dacă evidența are suport și dacă diferențele sunt explicate.
Inventarierea nu este același lucru cu o simplă numărătoare de produse. Scopul este să existe o imagine verificată a elementelor firmei și o bază documentată pentru tratarea eventualelor diferențe.
Pregătește echipa și documentele
Înainte de începerea verificării, definește ce se verifică, la ce dată, cine răspunde de fiecare zonă și cum se consemnează rezultatele. Instrucțiunile trebuie adaptate la tipul bunurilor și la modul în care lucrează firma.
- Actualizează listele de bunuri și identifică locurile în care sunt păstrate.
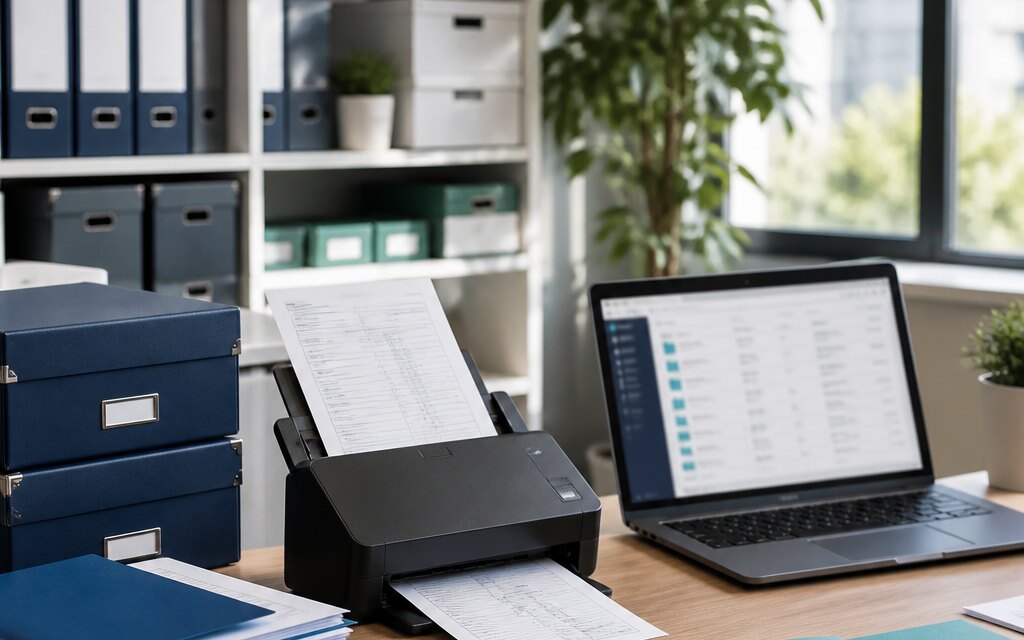
- Pregătește documentele pentru stocuri, mijloace fixe, casă, bănci, clienți și furnizori.
- Stabilește persoanele care verifică și modul în care sunt consemnate numărătorile sau confirmările.
- Notează elementele aflate în custodie, în tranzit sau la terți, ca să nu fie omise ori numărate de două ori.
Clarifică diferențele înainte de închidere
Dacă o cantitate, valoare sau balanță nu corespunde, păstrează detaliul diferenței și caută documentele care o explică: recepții, transferuri, plăți, retururi sau corecții. Nu modifica evidența doar ca să se potrivească listei; stabilește mai întâi cauza și aprobă soluția potrivit procedurii firmei.
Rezultatele inventarierii și deciziile luate trebuie să poată fi urmărite ulterior. Legea și normele oficiale stabilesc cadrul, însă cazurile speciale și evaluarea diferențelor trebuie analizate cu contabilul firmei.
Folosește inventarierea ca instrument de control
O inventariere organizată poate scoate la iveală bunuri neutilizate, documente lipsă sau procese care nu lasă o urmă suficient de clară. După încheiere, actualizează evidențele și corectează procedura care a produs diferența, nu doar rezultatul punctual.
Acest material rezumă principiile generale din sursele indicate și nu înlocuiește consultarea formei actualizate a normelor pentru situația concretă a entității.
Surse oficiale
- Portalul Legislativ: Legea contabilității nr. 82/1991
- Portalul Legislativ: Ordinul nr. 2.861/2009 privind organizarea și efectuarea inventarierii